
03-6435-84188:00~21:00(土日祝含む)
ご相談のお申込み

一つでも当てはまるなら、共有者が増える前にご相談ください。
「相続いたしました実家を売却したいのですが、共有者である兄弟の同意が得られません。誰も住んでいないのに、固定資産税と管理費だけを払い続けています…」
諦める前に、一度ご相談ください。必ず解決できますから、一緒に頑張りましょう。
お手元に資料がなくても構いません。秘密は厳守いたします。
共有とは、そもそも長続きしない状態です。
共有とは、そもそも長続きしない状態です。
一人でも反対すれば、不動産全体は売却できません。
民法第251条第1項不動産全体を単独所有する場合とは利用・処分の条件が異なり、共有持分のみの売却では売買価格が低くなることがあります。
共有持分は相続人へ承継され、面識のない親族まで共有者となります。
放置すると共有者はこう増えます
現在
3名
次の相続
7名
さらに次
15名
相続や共有持分の移転により、調整すべき相手方が増えることがあります。
どれを選ぶかで、手取額は大きく変わります。
| 方法 | 必要な同意 | 手取額の水準 | 適する場面 |
|---|---|---|---|
| 1 共有持分のみを第三者に売る | 不要 | 低い | 交渉不能な場合の最後の手段 |
| 2 共有持分を他の共有者に売る | 当該共有者 | 中〜高 | 他の共有者が住み続けたい場合 |
| 3 他の共有者の共有持分を買う | 当該共有者 | ―(支出) | ご自身が住み続けたい場合 |
| 4 不動産全体を第三者に売る | 全員 | 全体の売買価格から費用を控除 | 誰も利用しない場合。売却条件を全員で調整 |
| 5 現物分割(分筆) | 全員又は裁判 | 分割後の価値と利用条件 | 面積が十分な土地の場合 |
| 6 共有物分割訴訟 | 不要 | 裁判所の判断 | 協議が調わない場合。同意が不要 |
※ 結論は事案により異なります。民法第206条、第249条、第251条、第256条、第258条
複数の方法を、売却代金だけでなく、弁護士費用、鑑定費用、税金、登記費用、明渡しの負担及び期間まで含めて比較します。共有不動産の金額比較を御確認ください。
民法は、分割の方法に順序を定めています。
第三者へ共有持分だけを売るより高く、全体売却より早く終わる場合があります。
不動産全体の時価に共有持分の割合を乗じた額が出発点です。第三者へ共有持分だけを売る場合の減価は、共有者間の売買には当然には及びません。買主が単独所有となる場合と、他の共有者が残る場合では、評価の前提が異なります。
民法第206条、第249条第1項自己資金によるのか、融資によるのかを最初に確定し、融資による場合は金融機関の内諾の時期を決済日から逆算します。共有物分割訴訟における賠償分割でも、同じ資料が必要となります。
最高裁判所平成8年10月31日判決所有権移転登記の時期、登録免許税、不動産取得税、固定資産税の日割りによる精算、抵当権の抹消又は引受けを、一つの契約書に記載します。
不動産登記法第60条、地方税法第73条の2、第343条| 売却の相手方 | 必要な同意 | 価格の基礎 | 主な留意点 |
|---|---|---|---|
| 他の共有者 | 当該共有者のみ | 全体の時価×共有持分の割合 | 親族間では、著しく低い価額による譲渡が贈与とみなされるおそれがあります |
| 第三者(共有持分の買取業者を含む) | 不要 | 共有であることによる減価が生じます | 買主が新たな共有者となり、紛争が続きます |
| 共有者全員で第三者へ | 共有者全員 | 全体の時価 | 売買価格と諸費用を比較し、全員の同意を整えます |
※ 親族間の売買において著しく低い価額の対価で財産の譲渡を受けたときは、その対価と時価との差額に相当する金額を贈与により取得したものとみなされる場合があります(相続税法第7条)。適用の可否は税理士又は所轄の税務署にご確認ください。
裁判所が検討する分割方法
現物による分割
現物分割
土地を分筆して分ける
金銭による調整
賠償分割
代金を払って自分が取得する残したい方はここを主張します
最後の手段
競売分割
現物分割・賠償による分割ができない場合、又は分割により価格が著しく減少するおそれがある場合
最高裁判所平成8年10月31日判決は、取得の相当性、共有物の価格の適正な評価、支払能力、共有者間の実質的公平という特段の事情があるときは、全面的価格賠償も許される旨を判示しています。居住や費用負担の経緯だけで認められるわけではなく、取得の必要性、適正な評価、支払能力及び共有者間の公平を具体的に検討します。
出典 最高裁判所平成8年10月31日第一小法廷判決(民集50巻9号2563頁)相続人間で遺産を分ける手続と、通常の共有関係を解消する手続は区別します。通常の共有と遺産に属する共有持分が併存する場合には、相続開始後10年の経過、遺産分割の請求及び異議申出等を確認します。10年を経過した遺産がすべて共有物分割訴訟の対象になるわけではありません。(民法第258条の2)
根拠法令 民法第258条の2共有不動産には、3つの期限があります。
相続開始から
10年
を経過すると原則として
具体的相続分による分割が制限されます
民法第904条の3(令和5年4月1日施行)
相続登記の申請は
3年
取得を知った日等からの期限
正当な理由のない違反は過料の対象
不動産登記法第76条の2、第164条第1項
住所等の変更登記も
2年
変更の日からの期限
施行前の変更には経過措置
不動産登記法第76条の5、第164条第2項
相続開始から10年という期限に、特にご注意ください。 経過後は原則として特別受益・寄与分を反映した具体的相続分による分割が制限されます。ただし、期限内に家庭裁判所へ遺産分割を請求した場合等の例外があります。 施行前の相続には経過措置があるため、相続開始日、申立ての有無及び個別の期限を確認します。
令和5年4月1日施行の改正民法に制度があります。
裁判所の決定により、その共有持分を他の共有者に取得させます。その共有持分の時価相当額の供託を要します。
ご自身で取得したい場合の手段です。
他の共有者全員が譲渡することを条件に、その共有持分も併せて譲渡できます。
全体売却に必要な条件を裁判所の手続により整えます。
「所在等不明」といえるには、調査を尽くす必要があります。 住民票、戸籍の附票、登記記録上の住所、親族への照会等を要し、 当事務所は職務上請求により調査して経過を整理します。
民法第262条の2、第262条の3、非訟事件手続法第87条、第88条相続財産に属する共有持分については相続開始後10年未満では利用できません。権利の帰属に争いがある場合等の制限も確認します。単なる連絡不通と法律上の「所在等不明」は同じではありません。
使用の対価、賃料の分配、費用の負担は、それぞれ根拠となる条文が異なります。
令和5年4月1日施行の改正により、共有物を使用する共有者は、別段の合意がある場合を除き、他の共有者に対し、自己の共有持分を超える使用の対価を償還する義務を負います。
民法第249条第2項各共有者は、その共有持分に応じて使用及び収益をすることができます。相続財産である賃貸不動産から生ずる賃料債権は、各共同相続人がその相続分に応じて分割単独債権として取得します。
民法第249条第1項、最高裁判所平成17年9月8日判決各共有者は、その共有持分に応じて管理の費用を支払い、共有物に関する負担を負います。1年以内にこの義務を履行しないときは、他の共有者は相当の償金を支払ってその共有持分を取得できます。
民法第253条第1項、第2項| 行為の区分 | 必要な同意 | 例 | 根拠 |
|---|---|---|---|
| 変更(形状又は効用の著しい変更を伴うもの) | 共有者全員 | 建替え、取壊し、大規模な用途の変更 | 民法第251条第1項 |
| 管理(軽微な変更を含む) | 共有持分の価格の過半数 | 賃貸借の締結、管理者の選任、外壁の塗替え | 民法第252条第1項 |
| 保存 | 各共有者が単独で可 | 修繕、不法占有者に対する明渡しの請求、相続登記 | 民法第252条第5項 |
※ 賃借権等の設定は、樹木の栽植又は伐採を目的とする山林は10年、それ以外の土地は5年、建物は3年、動産は6か月を超えないものに限り、管理に関する事項として共有持分の価格の過半数で決定できます(民法第252条第4項)。
共有者が住んでいるというだけでは、明渡しを求めることはできません。 各共有者は共有物の全部について共有持分に応じた使用ができるため、最高裁判所昭和41年5月19日判決は、共有物を占有する共有者に対し、他の共有者は当然には明渡しを請求できない旨を判示しています。 したがいまして、使用の対価の請求と、共有関係そのものの解消とを組み合わせて進めます。
民法第249条、第251条、第252条、第253条、最高裁判所昭和41年5月19日判決(民集20巻5号947頁)
方法と時期で、手取額は変わります。
方法と時期で、手取額は変わります。
居住用の家屋及び敷地の譲渡に係る3,000万円特別控除は、共有者それぞれに適用され得ます。
租税特別措置法第35条第1項相続の開始から3年を経過する日の属する年の12月31日までの譲渡で、対価が1億円以下等が要件です。
租税特別措置法第35条第3項令和6年1月1日以後の譲渡は、被相続人居住用家屋及びその敷地等を相続・遺贈により取得した相続人が3人以上の場合、各人の特別控除額の上限は2,000万円です。
出典 国税庁タックスアンサー№3306| 譲渡所得の区分 | 所有期間(譲渡年の1月1日現在) | 税率 |
|---|---|---|
| 長期譲渡所得 | 5年超 | 20.315パーセント |
| 短期譲渡所得 | 5年以下 | 39.63パーセント |
※ 復興特別所得税及び住民税を含みます。相続取得なら被相続人の取得時期を引き継ぎます。適用の可否は税理士又は所轄の税務署にご確認ください。所得税法第33条、租税特別措置法第31条、第32条、第35条、第39条
ご自身で進める場合との違い。
| ご自身で進める | 当事務所にご依頼 | |
|---|---|---|
| 手続の選択 | × 誤ると却下されます | ◎ 相続・共有の種類と手続経過を確認 |
| 手取額の比較 | ▲ 税を計算できない | ◎ 6つの方法を試算 |
| 共有者との協議 | × 感情が先に立つ | ◎ 第三者として整理 |
| 行方不明の共有者 | × 手続が進まない | ◎ 民法第262条の2 |
| 売買価格の根拠 | ▲ 相場が不明 | ◎ 地価・取引事例 |
| 競売の回避 | × 主張の方法が不明 | ◎ 賠償分割を主張 |
※ 結論は事案により異なります。
共有者の同意が得られない場合でも、裁判所に分割を求めることができます。
最も安く、ご家族が紛争に巻き込まれます。
共有者は増え続け、主張できる事項も減ります。
令和6年4月1日から義務であり、過料の対象です。
「兄が住む代わりに税を負担する」等の了解は、争いとなります。
原状回復及び損害賠償を求められるおそれがあります。
遺産分割が未了なら家庭裁判所です。誤れば却下されます。

ご相談から解決までの流れ。

登記事項証明書と戸籍で共有者を確定
遺産分割か共有物分割かを判定
6つの方法を税引後の手取額で比較
数字を示して合意形成を図る
調わない場合は訴訟又は調停へ
ご相談の際にお持ちいただくと、その場で見通しを申し上げられる資料
登記事項証明書(共有者及び共有持分並びに抵当権が分かります)/固定資産税の納税通知書及び課税明細書/共有者との書面、電子メール等のやり取り/不動産会社の査定書又は不動産鑑定書/裁判所から届いた訴状、答弁書、期日呼出状等
合意の成立をもって共有関係を解消します。
よくいただくご質問に、実務に即してお答えいたします。
ご相談の際に、事案に応じた見積りをお示しいたします。
当事務所の代表弁護士をご紹介いたします。
最終更新日 令和8年7月31日/記載は同日時点の法令及び裁判例に基づきます。結論は事実関係により異なります。
実務の到達点を、書籍として公表しています。
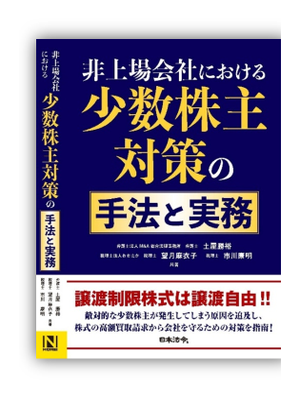
譲渡制限株式は譲渡自由! 敵対的少数株主の施策
非上場の会社及び同族会社では、名義株主が存在し、相続の繰り返しや節税対策等により株式が分散しやすく、少数株主が発生いたします。その少数株主が敵対的となりますと、株主総会の議決に影響を与え、株式を高値で会社に買い取らせ、経営陣を特別背任で刑事告訴するといった事態が生じます。本書は、敵対的な少数株主及び悪質な株式買取業者の実態と、株式評価における法務と税務の違いを解説し、会社に潜在するリスクを掘り起こして、平時及び有事の対応を示すものです。
目次 第1章 敵対的少数株主問題とは/第2章 敵対的少数株主問題と譲渡制限株式/第3章 敵対的少数株主問題と少数株主権/第4章 敵対的少数株主問題の「有事」対策/第5章 少数株主対策における株式価値評価/第6章 少数株主対策における課税関係/第7章 少数株主対策における留意点/第8章 敵対的少数株主問題の「平時」対策/第9章 敵対的少数株主問題と類似の問題
M&Aは成約から成功の時代へ
中小企業におけるM&Aは、事業承継の有力な手段として広く普及しています一方で、その過程及び成立後において多様なM&Aトラブルが発生しています。悪質な買主による資産の流出、M&A対価の不払い、M&A仲介手数料及びM&A仲介業者をめぐる紛争、株主及び株式の帰属をめぐる対立、表明保証条項違反及びコベナンツ違反を理由とする責任追及、役員退職慰労金の支給拒否並びに役員責任追及に至るまで、その内容は広範に及びます。本書は、実際に紛争化した事例を基礎として法的構造を整理し、実務上の対応を解説するものです。
目次 第1章 悪質な買主のM&Aトラブル/第2章 M&A対価不払いのM&Aトラブル/第3章 M&A仲介手数料及びM&A仲介業者のトラブル/第4章 株主及び株式のM&Aトラブル/第5章 表明保証条項違反のM&Aトラブル/第6章 コベナンツ違反のM&Aトラブル/第7章 役員退職慰労金の支給拒否のM&Aトラブル/第8章 役員責任追及のM&Aトラブル/資料 株式譲渡契約書等
本書籍の記載は、一般的な法制度及び実務の解説であり、個別の事案について一定の結果を保証するものではありません。
秘密は厳守します。
受領した情報の秘密は厳守いたします。

受領した情報は、ご相談への対応にのみ使用し、守秘義務に基づき厳守します。