固定資産税の還付請求のご相談窓口
過払い固定資産税の還付請求に注力
固定資産税の評価額に疑問をお持ちの方へ
払い過ぎた固定資産税に
お困りではありませんか?
評価の誤りの調査から、市町村との協議、審査の申出、取消しの訴え、国家賠償請求まで、払い過ぎた固定資産税の還付請求を一貫して代理します。
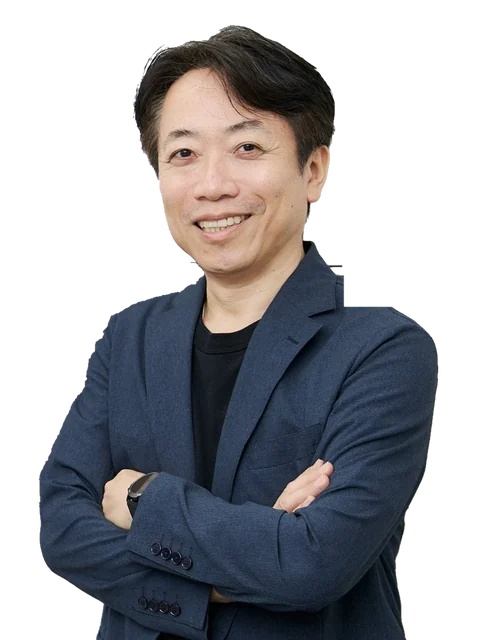
元日本最大の法律事務所出身
弁護士法人M&A総合法律事務所
代表弁護士土屋 勝裕
- 初回で見通しをご説明
- 最高裁判所逆転判決
令和6年10月 - 土日祝も電話受付
- 日本全国対応
- 資料がなくてもご相談可
- ご相談の内容秘密厳守
まずは、お電話又はご相談のお申込みのページからご連絡ください
- 固定資産税還付専門特化
- 初回の
ご相談50分・事前予約制 - 24時間受付お電話は
8:00〜21:00 - LINE対応スマホから
相談
こんな
固定資産税の評価額が実際の価値より高い場合、税金を払い過ぎている可能性があります。還付の手続には専門的な知識が必要ですが、当事務所が課税明細書などの資料の確認から、評価の見直しと還付の手続まで、最初のステップから丁寧にご案内します。
固定資産税の還付申請には、複雑な手続きや専門知識が必要です。私たちが一から丁寧にサポートし、スムーズに手続きを進められるようお手伝いします。
固定資産の評価額が実際の価値よりも高い場合、税金が不当に高くなっている可能性があります。当事務所では、評価額の見直しや減額の申請をサポートいたします。
何から始めればいいかわからないという方のために、私たちが最初のステップから丁寧にご案内します。
これらのお悩みは固定資産税の還付に強い「弁護士法人M&A総合法律事務所」にお任せください。
固定資産税の過払いは、放置するほど還付されない金額が増えます
地方税法に基づく還付請求の時効は5年です。早期に弁護士に相談し、過払い固定資産税の還付請求を実行することが重要です。
そのほかの不動産のご相談
弁護士に
固定資産税評価額の
審査申出・審査請求を
過去
※事案により
固定資産税の
当事務所では、「固定資産税・都市計画税 納税通知書」「不動産登記簿」「償却資産申告書」等をお預かりさせて頂くだけで、「過払い固定資産税(払い過ぎた固定資産税)」の還付可能性の簡易診断を行っています。下記からまずはお気軽にお問い合わせください。
なぜ
不動産(土地や建物)の固定資産の固定資産税評価額を算定するのは、固定資産の評価の専門家ではない、市町村の職員です。そのため固定資産税評価額に誤りをしていることが多いのです。
さらに、市町村から送られてくる不動産(土地や建物)の固定資産税(払い過ぎた固定資産税)に関する「固定資産税・都市計画税 納税通知書」には、固定資産税評価額と税額くらいしか書かれておらず、計算に誤りが入っていたとしても全く判別できません。
そこで、
具体的に
- 鉄骨造りの
建物が 鉄筋鉄骨造りとして 誤評価されている - 木造が
軽量鉄骨と 間違って 評価されている - 店舗が
事務所として 誤評価されている - 遊技場が
店舗として 誤評価されている - 非課税物件が
誤って 課税されている - 家屋構造が
誤って 評価されている - 土地の
一部を 公的機関や 道路に 提供している 事実が 市町村に 認識されず、 誤って 課税されている
「固定資産税評価額」の見直しの結果、過払いが発見され、固定資産税評価が減額になれば、それ以降の固定資産税額は減額されたものになるため大きな節税効果が挙げられます。過去については、地方税法に基づいて5年間(あるいは国会賠償法に基づき20年)分の「過払い固定資産税(払い過ぎた固定資産税)」が還付・返還・取り戻しされます。
「過払い
特に、以下の条件に該当する場合、「固定資産税評価額」の見直し(再調査・再評価・チェック・点検)を行うことで、過払い固定資産税(払い過ぎた固定資産税)が還付(減額・返還・取り戻し)される可能性が高いです。
- 鉄筋鉄骨コンクリート造り、
鉄筋コンクリート造り、 鉄骨造り、 軽量鉄骨造りの 建物を 所有している。 - 建物で
80万円以上の 固定資産税 (税金)を 支払っている。 - 固定資産税
(税金)が なんとなく 高いと 感じている。 - 納税通知書の
課税床面積を 確認したことがない。 - 土地の
一部を 公的機関や 公道・ 私道に 提供している 場合

アパートやマンションを多く保有・経営しているオーナー様や企業様、学校建物・ホテル建物、結婚式場、パチンコ店、葬祭場、オフィスビル、ゴルフ場クラブハウス建物、病院建物、老人ホーム建物など、一般的ではなく設計や評価が難しい建物を保有しているオーナー様・企業様、敷地の一部を公的機関(国や地方公共団体)、宗教法人、学校法人、医療法人に提供しているオーナー様・企業様、敷地の一部を公道・私道としているオーナー様にとって、過払い固定資産税(払い過ぎた固定資産税)の還付(減額・返還・取り戻し)の可能性が高く、お勧めしています。
日々、重税化が叫ばれている中で、払い過ぎた固定資産税を適正化することは非常に重要だと実感しています。「こんなに固定資産税(払い過ぎた固定資産税)が戻ってくるのか!!」という声を多く頂いています。ぜひ簡易診断をご検討ください。
「過払い
固定資産税を誤って評価されているのは、不動産を持っている人の「0.2%程度」、つまり500人に1人の確率であると過去の調査で分かっています。この数字が多いと考えるか、少ないと考えるかは人それぞれです。
しかし
とはいえ、固定資産税(払い過ぎた固定資産税)の評価額が適切に評価されているケースも多くありますので、必ずしも過払い固定資産税(払い過ぎた固定資産税)の還付(減額・返還・取り戻し)を受けることができるか不安かと思います。
そこで、当事務所では、「固定資産税・都市計画税 納税通知書」「不動産登記簿」「償却資産申告書」等をお預かりさせて頂くだけで、「過払い固定資産税(払い過ぎた固定資産税)」の還付可能性を簡易診断する「過払い固定資産税(払い過ぎた固定資産税)」還付(減額・返還・取り戻し)の「簡易診断」を行っていますので、是非ともご利用ください。
「過払い
可能性がある場合
1か月
可能性がある場合
安心の成功報酬制
※簡易診断と本診断は実働相当額の手数料が掛かります。詳細はお問い合わせください。成功報酬の体系につきましても詳細はお問い合わせください。
※一般的な実費と手数料はご負担ください。
過払い
また当事務所では、「過払い固定資産税(払い過ぎた固定資産税)」の還付についてのご相談や、還付可能性診断、「固定資産税評価額」の見直し(再調査・再評価・チェック・点検)の手続き、還付(減額・返還・取り戻し)手続について、成功報酬制にて対応しています(簡易診断や本診断は実働相当額の手数料がかかります)。
「過払い固定資産税(払い過ぎた固定資産税)」の還付(減額・返還・取り戻し)がなされない場合は、多額の報酬はいただきませんのでご安心ください。
このような
課税床面積が
課税床面積が誤って計算されている可能性がある方におすすめです。当事務所が詳細な調査を行い、正しい床面積を認識することで、多額の過払い固定資産税の還付が期待できます。高度な専門知識と的確なアドバイスにより、安心してご相談いただけます。
長年経営の
築年数が長い建物の固定資産税の評価額が年々上がっていることに疑問を感じている方におすすめです。弊所に相談することで、建物の経年劣化が十分に考慮されていない場合、評価額の過大を是正し、過去5年分の過払い固定資産税の還付や今後の税負担軽減が期待できます。
リゾート施設などの
ゴルフ場クラブハウスやリゾート施設などを所有している方で、固定資産税の評価額に不満を感じている場合。施設の特徴や利用状況が正確に評価されていない場合、評価額の再調査を行うことで、過払い固定資産税の還付や今後の税負担軽減が期待できます。
マンションの
所有するマンションの固定資産税が高いと感じている方で、共用部分の評価に誤りがあるかもしれないと疑っている場合におすすめです。当事務所の調査により、評価額の過大が判明し、修正を行うことで節税効果が期待できます。
固定資産税が
固定資産税は、固定資産課税台帳に登録された価格(評価額)をもとに課税されます。この価格は、総務大臣が定める固定資産評価基準に従って市町村が算定するもので、売買の価格そのものではありません。基準の当てはめを誤ると、実態より高い価格が登録されたまま、毎年課税が続きます。
家屋の
再建築費評点数の算定の誤り、構造や用途の取り違え、床面積の過大な計上、経年による減価(経年減点補正率)の当てはめの誤り、増改築や一部の取壊しが反映されていない場合などです。鉄骨造や鉄筋コンクリート造の大きな建物ほど、差額が大きくなります。
土地の
地目の
大規模な
ホテル・旅館などの観光施設、ゴルフ場のクラブハウス、商業施設、賃貸オフィスビル、病院・老人ホームなどは、設備が多く評価の項目も多いため、誤りが生じやすい類型です。賃貸ビルを多数保有する法人(上場不動産投資法人を含みます)が見直しにより還付を受けた例や、観光客の減少による客足の減少を考慮して旅館の固定資産税の減額を認めた裁判例も報じられています。東京都が固定資産評価の見直しに向けた検討会の設置を発表したことも報じられています。
確かめ方の第一歩は、課税明細書、固定資産評価証明書、名寄帳、家屋の評価の内訳(家屋評価調書等)を取り寄せることです。過大な評価が生じる場合と調べ方は、次の記事で詳しくご説明しています。
審査の
その
固定資産課税台帳に登録された価格に不服がある場合は、固定資産評価審査委員会に文書で審査の申出をすることができます。期間は、価格等を登録した旨の公示の日から、納税通知書の交付を受けた日後3月を経過する日までです(価格の決定又は修正の通知を受けた場合は、その通知を受けた日から3月以内)(地方税法第432条第1項)。価格についての不服は、この審査の申出と、その決定に対する取消しの訴えによってのみ争うことができ(同法第434条)、取消しの訴えは決定があったことを知った日から6か月以内に提起する必要があります(行政事件訴訟法第14条第1項)。
過去の
市町村長は、登録された価格に重大な錯誤があることを発見した場合には、価格を修正しなければならないとされています(地方税法第417条第1項)。価格が修正されると税額を減らす賦課決定がされ、納め過ぎた分は過誤納金として還付されます(同法第17条)。ただし、固定資産税の賦課決定は法定納期限の翌日から5年を経過するとすることができず(同法第17条の5第5項)、還付金の請求権も5年で時効により消滅するため(同法第18条の3第1項)、地方税法の手続で取り戻せるのは、原則として直近5年度分です。
5年度より
5年度より前の分は還付の対象になりませんが、市町村の評価の誤りが公務員の故意又は過失による違法な公権力の行使に当たる場合には、国家賠償法第1条第1項に基づき、納め過ぎた税額に相当する損害の賠償を求めることができます。最高裁判所平成22年6月3日判決は、審査の申出や取消しの訴えの手続を経ていなくても、この請求ができることを認めています。もっとも、故意又は過失の立証が必要で、損害及び加害者を知った時から3年、不法行為の時から20年の時効の制約があります(国家賠償法第4条、民法第724条)。「当然に20年分が戻る」というものではなく、事案ごとの検討が必要です。
還付の
還付を
- 資料の
収集課税明細書、固定資産評価証明書、名寄帳、家屋の図面及び評価の内訳を集めます。委任状をいただければ、当事務所が取り寄せます。 - 評価の
再計算固定資産評価基準に照らして評価をやり直し、誤りの箇所と差額を特定します。建物の構造や設備の確認が必要な場合は、評価に通じた専門家と連携して進めます。 - 市町村との
協議再計算の根拠を示して、価格の修正と減額の賦課決定を求めます。修正されれば、過誤納金が還付されます。 - 審査の申出・取消しの訴え協議が調わない場合、その年度の価格については、期間内に固定資産評価審査委員会へ審査の申出をし、その決定に不服があれば取消しの訴えを提起します。
- 国家賠償請求5年度より前の分は、要件を検討したうえで、国家賠償法に基づく損害賠償請求を行います。
固定資産税が
固定資産税の課税の誤りは、全国の市町村で公表されています。例えば、横浜市ではオフィスビルについて約7億円、徳島市では2億円以上の過大な徴収が明らかになり、千葉県印西市では約3億円が還付されました。誤りは特別な建物に限られず、住宅用地の特例の適用漏れのように、身近な不動産でも生じています。
各地の
弁護士法人
協議から
市町村との
評価の
建物の
相続した
相続した
固定資産税の
- 固定資産課税台帳
- 市町村が
固定資産の 所有者、 所在、 価格等を 登録する 台帳です。 登録された 価格が 課税の 基礎に なります。 - 固定資産評価基準
- 総務大臣が
定める、 土地・家屋の 評価の 方法と 手続の 基準です。 市町村はこの 基準によって 価格を 決定します。 - 再建築費評点数
- 評価の
対象の 家屋と 同じものを 評価の 時点で 新築するとした 場合の 費用を、 評点数で 表した ものです。 家屋の 評価の 出発点に なります。 - 経年減点補正率
- 建築後の
年数の 経過による 価値の 減少を 評価に 反映させるための 率です。 構造や 用途の 区分を 誤ると、 率の 当てはめも 誤ります。 - 課税明細書
- 納税通知書に
添えられる、 課税の 対象となる 土地・家屋ごとの 価格や 課税標準額を 記載した 書面です。 - 名寄帳・固定資産評価証明書
- 所有者ごとに
固定資産をまとめた 帳簿の 写しと、 登録された 価格を 証明する 書面です。 市町村の 窓口で 取得できます。 - 固定資産評価審査委員会
- 台帳に
登録された 価格についての 審査の 申出を 審査し、 決定をする 市町村の 機関です。
弁護士費用
弁護士費用は、
代表弁護士の
代表弁護士土屋勝裕弁護士法人
弁護士法人M&A総合法律事務所では、払い過ぎた固定資産税の還付請求のご相談に取り組んでいます。固定資産税評価額は市町村が算定するもので、評価に誤りがあっても納税通知書だけでは気付きにくく、どこに相談すればよいか分からない方は少なくありません。
代表弁護士は、大規模法律事務所での紛争実務と、ファイナンス理論・企業価値評価・交渉実務の知見を、評価の再計算と市町村との協議に生かしています。協議から審査の申出、取消しの訴え、国家賠償請求まで一貫して対応します。
経歴
- 長島・大野・常松法律事務所(当時、日本最大の法律事務所)で、共同株式移転による持株会社化、上場会社の敵対的買収防衛、大手企業の海外上場及び新規株式公開、不動産投資信託の上場等の案件に携わりました。
- 慶應義塾大学ビジネス・スクールで学び、ペンシルバニア大学ウォートン校に留学(トランプ大統領の娘イヴァンカさんと同級生)して、M&Aファイナンス理論・株式価値評価理論・交渉理論を専攻しました。
- 不動産投資信託の
運用会社の 外部委員・執行役員、 投資ファンドの 外部委員、 小売企業の 監査役を 務めました。 - 中国
(上海)の 法律事務所での 執務を 経て、 弁護士法人 M&A総合法律事務所を 開設しました。 - 202
4年 (令和6年) 10月、 株式買取請求権に 関する 事件で 最高裁判所の 逆転判決を 得ました。
著書
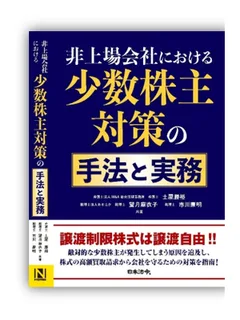 『非上場会社における
少数株主対策の 手法と 実務』 (日本法令、 令和7年10月発売、 令和8年6月増刷、 共著)  『中堅・中小企業のための
M&Aトラブル事例と 実務対策』 (清文社、 令和8年5月発売)
- 名称
- 弁護士法人
M&A総合法律事務所 - 所在地
- 〒105-6017
東京都港区虎ノ門 4丁目3番1号森トラスト城山トラストタワー17階
地図を見る (Googleマップ) 事務所の 概要・アクセス - 電話
- 03-6435-8418 受付 8:00〜21:00
(土日祝含む) - ご相談
- 来訪・訪問どちらでも
ご相談可能です。
弁護士法人M&A総合法律事務所について
| 名称 | 弁護士法人 |
|---|---|
| 所在地 | 〒105-6017 東京都港区虎ノ門 森トラスト |
| 代表弁護士 | 土屋勝裕 |
| 電話番号 | 03-6435-8418 受付時間: |
| ご相談の方法 | 来訪・訪問どちらでも |
| 最寄り駅 | 東京メトロ日比谷線 南北線 溜池山王駅 |
ご相談の
ご相談から
- ご相談の
お申込みお電話 (受付 8:00〜21:00、 土日祝含む)、 相談申込の フォーム又は LINEで お申し込みください。 - ご相談固定資産税の
納税通知書、 課税明細書、 評価証明書など、 お手元の 資料を お持ちください。 - 評価の
調査評価額の 算定に 誤りがないかを 調べます。 - 減額・還付の
手続誤りがある 場合は、 減額・還付を 求める 手続を 進めます。 - 結果の
ご報告手続の 結果を ご報告します。
よくある
何年分さかのぼって
地方税法の手続で還付を受けられるのは、原則として直近5年度分です(地方税法第17条の5第5項、第18条の3第1項)。5年度より前の分は、国家賠償法に基づく損害賠償請求を検討します。この請求には、市町村の故意又は過失の立証と時効の制約があり、事案ごとの検討が必要です。
自分で
課税明細書や
相談だけでも
ご相談だけでも
納税通知書が
その年度の価格について審査の申出をする期間(地方税法第432条第1項)を過ぎていても、登録された価格に重大な錯誤があれば、市町村に価格の修正を求め、直近5年度分の還付を受けられる場合があります。5年度より前の分は、国家賠償請求を検討します。
相続した
受けられます。亡くなった方が納めていた分の還付を受ける権利は、相続人に引き継がれます。どの相続人が納税していたかによって、相続人の間の精算が必要になることもあります。
費用はどのくらい
弁護士費用は、