固定資産税評価額の見直しによる過払い固定資産税の還付とは?
所有する建物の固定資産税・都市計画税の納税通知書を見ても、評価額と税額が記されているだけで、正しく計算されているのかどうかが分からない。土地の一部を私道として提供しているのに、その部分まで課税されているのではないかと気になっている。
本記事は、所有する土地や建物の固定資産税評価額を見直し、払い過ぎた固定資産税の還付を求めたい方に向けたものです。還付請求が認められやすい場合を確かめたい方は、固定資産税の還付 過大な評価が生じる場合と審査の申出の期間もご覧ください。
評価額に誤りが見つかれば、過去の分は地方税法に基づき5年間(国家賠償法に基づけば20年)分が還付され、将来の固定資産税も減額されます。審査の申出には期間の制限があり、相続の後は納税通知書の宛先にも注意が必要です。以下、順にご説明します。
- 「過払い固定資産税(払い過ぎた税金)」とは
- なぜ「過払い固定資産税(払い過ぎた税金)」(固定資産税(税金)の誤り)が発生するのか?
- 「過払い固定資産税(払い過ぎた税金)」の還付(減額・返還・取り戻し)の影響は大きい!
- 「過払い固定資産税(払い過ぎた税金)」の還付(減額・返還・取り戻し)の手続きは非常に簡単!
- 「過払い固定資産税(払い過ぎた税金)」がよく還付(減額・返還・取り戻し)されるケース
- 「過払い固定資産税(払い過ぎた税金)」の簡易診断について
- 税理士に「過払い固定資産税(払い過ぎた税金)」が分からない理由
- 「過払い固定資産税(払い過ぎた税金)」の還付手続きのスケジュール
- 課税のための評価額と民事上の時価との違い、及び審査の申出の期間
- 「過払い固定資産税(払い過ぎた税金)」の時効
- 払い過ぎた固定資産税が戻る仕組みと、遡ることのできる期間
- 「過払い固定資産税(払い過ぎた税金)」の還付(減額・返還・取り戻し)手続き代行は成功報酬制
「過払い固定資産税(払い過ぎた税金)」とは
「固定資産税」とは、毎年1月1日現在、土地や建物の「固定資産」を所有している人に賦課されるその固定資産(不動産(土地や建物))の評価の価格をもとに算定された地方税法に基づく税金です。「固定資産税」は、その固定資産(不動産(土地や建物))の所在する市町村に納める税金です。
「過払い固定資産税」(払い過ぎた税金)が、不動産(土地や建物)の「固定資産税評価額」の見直し(再調査・再評価・チェック・点検)で、還付(減額・返還・取り戻し)される場合があるのをご存知ですか。
不動産(土地や建物)の「固定資産税評価額」の見直し(再調査・再評価・チェック・点検)で固定資産税(税金)の評価の価格が大きく変わります(還付(減額・返還・取り戻し)されます)。
「固定資産税」(税金)は、一度、固定資産税評価額が決まれば途中で変わることはまずありませんが、「固定資産税」(税金)の専門家が、「固定資産税評価額」の見直し(再調査・再評価・チェック・点検)すると、「固定資産税」(税金)の価格の評価の誤りが発見されることがままあり、「固定資産税評価額」が修正され、固定資産税(税金)が還付(減額・返還・取り戻し)されることがあります。
なぜ「過払い固定資産税(払い過ぎた税金)」(固定資産税(税金)の誤り)が発生するのか?
不動産(土地や建物)の固定資産の固定資産税評価額を算定するのは、市町村の職員です。
市町村の職員は不動産(土地や建物)の固定資産の評価の専門家ではありませんので、固定資産税評価額に誤りをしていることが多いのです。
しかし、市町村から送られてくる不動産(土地や建物)の固定資産税(払い過ぎた税金)に関する「固定資産税・都市計画税 納税通知書」には、固定資産税評価額と税額くらいしか書かれておらず、本当に正しく計算されているのか、誤りが入っているのか全く分かりません。
そこで、当事務所のような専門家が、詳細に検討し、「固定資産税評価額」の見直し(再調査・再評価・チェック・点検)をすると、「過払い固定資産税」(固定資産税の誤り(払い過ぎた税金))が発生していることが判明するのです。
例えば、鉄骨造りなのに鉄筋鉄骨造りの前提で誤って評価されている、木造なのに軽量鉄骨という前提で誤って評価されている、店舗なのに事務所として誤って評価されている、遊技場なのに店舗として誤って評価されている、非課税物件も誤って評価されている、家屋構造が誤っている、評価替えが誤っている、用地認定が誤っているなどなど、償却資産が違っている、固定資産税の評価方法は非常に複雑ですので、固定資産税の誤りが存在し誤って課税されているケースが多く存在するのです。
また、土地の一部を公的機関や公道・私道に提供している場合、市町村がその事実を知らずに、誤って、固定資産税(税金)を賦課しているケースも多く存在します。
「過払い固定資産税(払い過ぎた税金)」の還付(減額・返還・取り戻し)の影響は大きい!
「固定資産税評価額」の見直し(再調査・再評価・チェック・点検)の結果、「過払い固定資産税(払い過ぎた税金)」が発見され、固定資産税評価が減額になれば、それ以降の固定資産税額は減額されたものになりますので、効果は大きいです。
すなわち、過払い固定資産税(払い過ぎた税金)は、その不動産(土地や建物)の固定資産を取得してから売却するまで毎年徴収されます。
「固定資産税評価額」の見直し(再調査・再評価・チェック・点検)により、過払い固定資産税(払い過ぎた税金)が再評価され減額になれば、過去については、地方税法に基づいて5年間(あるいは国家賠償法に基づき20年)分の「過払い固定資産税(払い過ぎた税金)」が還付・返還・取り戻しされます。
また、将来についても、今後10年、20年も、その土地や建物の固定資産を売却するまでの長きに渡って固定資産税(払い過ぎた税金)が減額になり、大きな節税効果を上げることができます。
「過払い固定資産税(払い過ぎた税金)」の還付(減額・返還・取り戻し)の手続きは非常に簡単!
固定資産税(払い過ぎた税金)は、固定資産税評価額を課税標準として、これに税率を掛けて決定されます。そこで、固定資産税評価額が適切に評価されているかが非常に重要になり、「固定資産税評価額」の見直し(再調査・再評価・チェック・点検)の手続きが重要になるのです。
当事務所での「過払い固定資産税(払い過ぎた税金)」の還付(減額・返還・取り戻し)の手続では、「固定資産税評価額」の見直し(再調査・再評価・チェック・点検)の過程において、市町村から対象となる建物の「家屋評価調書」の開示を受け、同調書の内容について、建物の図面を拝見し、地方税法の「固定資産税評価基準」に基づき再評価し、適切な固定資産税評価額を再計算します。
当事務所において、「家屋評価調書」の開示手続きも可能ですし、建物の図面などの資料を提示して頂くだけで、手続きを進めることが可能ですので、面倒な手続きは一切ありません。
「過払い固定資産税(払い過ぎた税金)」がよく還付(減額・返還・取り戻し)されるケース
特に、①鉄筋鉄骨コンクリート造り、鉄筋コンクリート造り、鉄骨造り、軽量鉄骨造りの建物を所有している、②建物で80万円以上の固定資産税(税金)を支払っている、③固定資産税(税金)が何となく高いと思っている、④納税通知書の課税床面積を確認したことが無いような場合、「固定資産税評価額」の見直し(再調査・再評価・チェック・点検)の手続きにより、過払い固定資産税(払い過ぎた税金)が還付(減額・返還・取り戻し)される可能性が高いです。
また、土地の一部を公的機関や公道・私道に提供している場合も多くなっています。
ですので、「過払い固定資産税(払い過ぎた税金)」の還付(減額・返還・取り戻し)は、アパートやマンションを多く保有・経営をされているオーナー様・企業様、学校建物・ホテル建物、結婚式場、パチンコ店、葬祭場、オフィスビル、ゴルフ場クラブハウス建物、病院建物、老人ホーム建物などの一般的な建物ではなく設計や評価の難しい建物を保有しているオーナー様・企業様、敷地の一部を公的機関(国や地方公共団体)、宗教法人、学校法人、医療法人などに提供しているオーナー様・企業様、敷地の一部を公道・私道として提供しているオーナー様、において可能性が高く、お勧めしています。
「こんなに固定資産税(払い過ぎた税金)が戻ってくるのか!!」という声を多く頂いています。
日々、重税化が叫ばれている中、「過払い固定資産税(払い過ぎた税金)」を適正化することが非常に重要だと実感しています。
固定資産税の過払いの確認から還付の請求までの進め方は、次のページでご案内しています。
「過払い固定資産税(払い過ぎた税金)」の簡易診断について
とはいえ、固定資産税(払い過ぎた税金)の評価額が適切に評価されているケースも多くありますので、必ずしも過払い固定資産税(払い過ぎた税金)の還付(減額・返還・取り戻し)を受けることができるか不安かと思います。
そこで、当事務所では、「固定資産税・都市計画税 納税通知書」「不動産登記簿」「償却資産申告書」等をお預かりさせて頂くだけで、非常にお安い手数料で、「過払い固定資産税(払い過ぎた税金)」の還付可能性を簡易診断する「過払い固定資産税(払い過ぎた税金)」還付(減額・返還・取り戻し)の「簡易診断」を行っていますので、是非ともご利用ください。
お手元の資料と経緯をお聞きし、進め方の順序をお示しします。
税理士に「過払い固定資産税(払い過ぎた税金)」が分からない理由
固定資産税(払い過ぎた税金)については、税務申告をするのではなく、地方自治体から一方的に賦課される賦課税ですので、税理士などの専門家によるダブル・チェックが入りませんので、知らず知らずのうちに固定資産税(払い過ぎた税金)の過払い(固定資産税の誤り)になっているケースが存在します。
また、税理士も固定資産税(払い過ぎた税金)の評価について特段勉強しているわけではありませんので、地方自治体が評価する際に誤った場合はそのままになりがちです。
また、市町村が評価する際にも、建物の外観から建物の構造まで分からないケースが多く、市町村による評価が誤っていることはある意味やむを得ないことなのかもしれません。
「過払い固定資産税(払い過ぎた税金)」の還付手続きのスケジュール
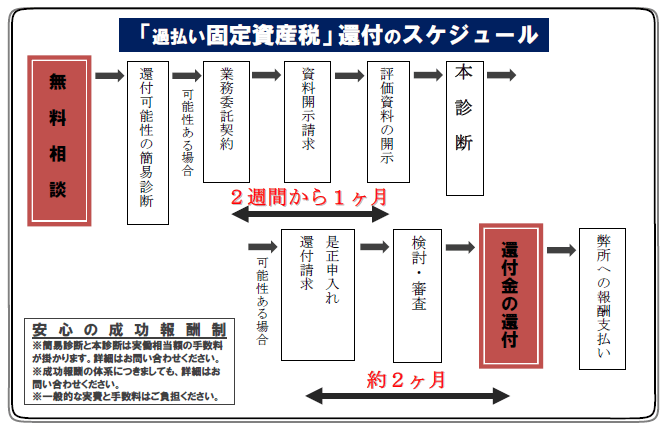
「過払い固定資産税(払い過ぎた税金)」の還付(減額・返還・取り戻し)手続きには3ヶ月から6ヶ月程度の時間がかかります。
また、「過払い固定資産税(払い過ぎた税金)」還付(減額・返還・取り戻し)の詳細なスケジュールについては、当事務所に別途お問い合わせください。
なお、「過払い固定資産税(払い過ぎた税金)」還付(減額・返還・取り戻し)の大まかなスケジュールは下記のとおりです。
固定資産税が高い方 必見!!原則5年間につき還付請求が可能です。 「こんなに戻ってくるんだ!!」という声を多く頂いています。
あなたも、「過払い」してしまっているかもしれません!
■建物でおよそ100万円以上固定資産税を払っている
■ホテル、結婚式場、パチンコ店、病院、葬祭場、 メモリアルホール、オフィスビルetc等の建物を保有している
■来客の多い建物を長期間保有している
払いすぎた「固定資産税」は建物の固定資産税評価の見直しで、戻ってくる場合があるのをご存知ですか。固定資産税は、適正に評価されていないケースがあり、支払い済みの固定資産税が戻る事例があります。
ホテル、結婚式場、パチンコ店、病院、葬祭場、オフィスビルetc等の建物は評価が難しく、適正に評価されていないことがありますのでお勧めです!
また、将来の固定資産税が減額になるというメリットもあります。
自分はどうだろうと不安に思われた方、 還付対象期間はどんどん経過して行ってしまいます。 まずはすぐにご相談ください(ご相談は事前予約制ですのでお気軽にどうぞ)。
ご相談は、お問い合わせフォーム又はお電話でお申し込みください。
お問い合わせフォームはこちら お電話 03-6435-8418(受付時間 8:00-21:00、土日祝含む)
「過払い固定資産税」還付を親身にサポートします。 地方自治体の固定資産税課で8年間固定資産税を取り扱ってきた行政書士・固定資産税再鑑定士と弁護士・税理士・固定資産税再鑑定士が協働します。
皆様に多額の固定資産税が還付されれば、皆様の経営環境・コスト構造も「劇的に変化」するものと思います。皆様に「劇的な変化」をもたらしたい!その想いで毎日業務に勤しんでいます。
課税のための評価額と民事上の時価との違い、及び審査の申出の期間
相続の場面では、固定資産税の評価額をそのまま不動産の値打ちとして扱ってしまう例が多く見られます。しかし、固定資産税の課税標準となる評価額と、遺産分割や売買において問題となる民事上の時価とは、目的も算定の方法も異なる別個の価格です。混同しますと、遺産分割において不利な結論を受け入れることになり、また、還付を求めるべき場面を見落とすことになります。
課税のための評価額は、台帳に登録された価格です
土地又は家屋に対して課する固定資産税の課税標準は、賦課期日における価格で土地課税台帳等又は家屋課税台帳等に登録されたものとされています(地方税法第349条第1項)。この価格は、総務大臣が定める固定資産評価基準により、市町村長が決定するものです。したがって、実際に売買される価格そのものではなく、評価の基準に従って算定された価格であり、基準の適用を誤れば、実態と離れた高い価格が登録されたままとなります。これが過大な課税の生ずる仕組みです。
これに対し、遺産分割において各相続人が取得する財産の価額を定める際の基準は、分割の時における時価です。共有物分割において全面的価格賠償の額を定める際の基準も時価です。課税のための評価額を民事上の時価として用いる合意をすることは可能ですが、それは合意による取決めであって、法律上そうしなければならないというものではありません。
審査の申出には期間の制限があります
固定資産課税台帳に登録された価格に不服がある場合には、固定資産評価審査委員会に対して審査の申出をすることができます。その期間は、価格等の全てを登録した旨の公示の日から、納税通知書の交付を受けた日後3月を経過する日までとされています(地方税法第432条第1項)。また、価格等の決定又は修正の通知を受けた場合には、その通知を受けた日から3月以内とされています。この期間を過ぎますと、その年度の価格そのものを争う道は閉ざされますので、納税通知書が届いた時点で内容を確認することが重要です。
相続の後は、納税通知書の宛先に注意を要します
固定資産税は、固定資産の所有者に課されます(地方税法第343条第1項)。所有者として登記されている個人が賦課期日の前に死亡している場合には、賦課期日においてその土地又は家屋を現に所有している者が納税義務者となります(同条第2項後段)。また、共有物に対する地方団体の徴収金は、納税者が連帯して納付する義務を負うとされています(同法第10条の2第1項)。
実務上は、市町村が相続人の中から代表者を定めて納税通知書を送付する取扱いがされています。この代表者は、便宜のための送付先にすぎず、その者のみが負担すべきことを意味するものではありません。もっとも、通知書が届いた相続人が支払を続け、他の相続人が負担をしないという状態が長く続きますと、後の清算をめぐって争いが生じます。相続の開始の後は、速やかに市町村へ代表者の指定の届出を行い、あわせて相続人の間で負担の割合と精算の方法を書面により定めておくことをお勧めします。
相続登記の申請の義務との関係
令和6年4月1日から、相続により所有権を取得した者は、自己のために相続の開始があったことを知り、かつ、その所有権を取得したことを知った日から3年以内に、所有権の移転の登記を申請しなければならないとされています(不動産登記法第76条の2第1項前段)。名義を放置したままでは、課税の関係の整理も、還付を求める手続の主体の確定も進みません。相続登記と固定資産税の整理とは、同じ時期に併せて進めるべきものです。
遺産分割で相続した不動産の評価額が折り合わない場合と、相続登記がされていない不動産の名義変更は、次のページでご案内しています。
「過払い固定資産税(払い過ぎた税金)」の時効
払い過ぎた固定資産税のうち、地方税法の手続により還付を受けられるのは、原則として直近5年度分です(地方税法第17条の5第5項、第18条の3第1項)。年度が経過するごとに、還付を受けられる年度が1年度ずつ失われますので、誤りが疑われる場合には早期に確認することが重要です。
5年度より前の分は、還付ではなく、国家賠償法に基づく損害賠償請求によることになります。この請求には、市町村の担当者の故意又は過失の立証と、時効の期間(国家賠償法第4条、民法第724条)の制約があります。詳しくは次の節でご説明します。
払い過ぎた固定資産税が戻る仕組みと、遡ることのできる期間
払い過ぎた固定資産税が戻る経路は、地方税法の手続による「還付」と、国家賠償法による「損害賠償」の2つです。両者は、根拠、遡ることのできる期間及び求められる立証が異なります。
地方税法による還付 価格の修正と減額の賦課
市町村長は、固定資産課税台帳に登録した価格等に重大な錯誤があることを発見した場合には、直ちに価格等を修正して登録しなければならないとされています(地方税法第417条第1項)。価格が修正されますと、これに基づいて税額を減らす賦課決定がされ、既に納めた税額との差額は過誤納金として還付されます(同法第17条)。還付金には、所定の期間に応じて還付加算金が加えられます(同法第17条の4)。
もっとも、固定資産税の賦課決定は、法定納期限の翌日から起算して5年を経過した日以後はすることができず(同法第17条の5第5項)、還付金の請求権も5年間行使しないことによって時効により消滅します(同法第18条の3第1項)。このため、地方税法の手続により取り戻すことのできるのは、原則として直近5年度分です。
5年度より前の分 国家賠償請求による救済
5年度より前の分は還付の対象となりませんが、市町村の評価の誤りが違法な公権力の行使に当たる場合には、国家賠償法第1条第1項に基づき、過大に納付した税額に相当する損害の賠償を求めることができます。最高裁判所平成22年6月3日第一小法廷判決(民集64巻4号1010頁)は、固定資産の価格を争う審査の申出及び取消訴訟の手続を経ていない場合であっても、過大に納付した固定資産税相当額について国家賠償請求をすることができる旨を判示しています。
ただし、国家賠償請求は、市町村の担当者に故意又は過失があったことを請求する側が主張し立証しなければならず、また、損害及び加害者を知った時から3年間、不法行為の時から20年間行使しないときは時効により消滅します(国家賠償法第4条、民法第724条)。「20年分が当然に戻る」というものではなく、評価の誤りの内容、市町村の調査の経過及び納付の時期を一つずつ確認する必要があります。
手続の流れ
- 資料の収集:課税明細書、固定資産評価証明書、名寄帳、家屋の図面及び家屋評価調書等を集めます(調べ方は固定資産税の還付 過大な評価が生じる場合と審査の申出の期間のページで整理しています)。
- 再計算:固定資産評価基準に照らして評価をやり直し、誤りの箇所と差額を特定します。
- 市町村との協議:再計算の根拠を示して価格の修正を求めます。修正されれば、減額の賦課決定と還付が行われます。
- 協議が調わない場合:その年度の価格については、所定の期間内に固定資産評価審査委員会へ審査の申出をし(地方税法第432条第1項)、その決定に不服があれば取消しの訴えを提起します(同法第434条第1項。決定があったことを知った日から6か月以内。行政事件訴訟法第14条第1項)。過去の年度分は、国家賠償請求訴訟によります。
審査の申出及び取消訴訟の制度の詳細は、固定資産税評価額の審査制度・取消訴訟制度についてのページをご参照ください。
「過払い固定資産税(払い過ぎた税金)」の還付(減額・返還・取り戻し)手続き代行は成功報酬制
当事務所では、「過払い固定資産税(払い過ぎた税金)」の還付(減額・返還・取り戻し)についてのご相談や、還付(減額・返還・取り戻し)可能性診断、「固定資産税評価額」の見直し(再調査・再評価・チェック・点検)の手続き、還付(減額・返還・取り戻し)手続についても、成功報酬制にて対応しています(簡易診断や本診断は実働相当額の手数料がかかります)。
「過払い固定資産税(払い過ぎた税金)」の還付(減額・返還・取り戻し)がなされない場合は、多額の報酬はいただきません。
この記事の位置付け
固定資産税評価額の見直しに関するメインのページです。本ページは、不動産の相続により承継した土地や建物について過大な評価を正し、過払いの固定資産税の還付を受ける道筋をご説明します。実際の還付の事例は別のページをご参照ください。払い過ぎた税金が戻る法的な仕組みと遡ることのできる期間(地方税法による5年度分の還付と、国家賠償請求による救済)は、後記の節で整理しています。
同じ主題を扱う関連ページ
具体的なご相談をお考えの皆様へ
本ページの主題に関し、当事務所の取扱内容、対応の進め方及び費用の考え方は、次のご案内のページに整理しています。あわせてご覧ください。
執筆者
弁護士法人M&A総合法律事務所 代表弁護士 土屋勝裕(東京弁護士会所属 登録番号26775)
長島・大野・常松法律事務所に在籍した後、慶應義塾大学ビジネス・スクール及びペンシルベニア大学ウォートン校に留学し、ファイナンス理論並びにM&A及び不動産を専攻しました。不動産投資信託(J-REIT)の上場案件に関与し、2024年(令和6年)10月には最高裁判所において株式買取請求権に関する逆転判決を得ました。現在は弁護士法人M&A総合法律事務所の代表弁護士を務めています。
主として取り扱う分野 M&A、株式買取請求権、非上場株式の価格の決定、企業価値評価、事業承継、企業法務及び不動産に関する法律問題
所在地 〒105-6017 東京都港区虎ノ門4丁目3番1号 森トラスト城山トラストタワー17階/電話番号 03-6435-8418/受付時間 8:00-21:00(土日祝含む)
本記事の記載は一般的な法律情報であり、個別の事案に関する法律上の助言ではありません。記載した経歴は事実の記述であり、個別の事件の結果を保証するものではありません。
著書