固定資産税を負担している共有者は何を請求できるのか
兄との共有である実家について、固定資産税の納税通知書が私宛てに届くため、10年以上にわたり私が全額を納付してまいりました。兄には何度か話をしましたが、「自分のところには通知が来ていない」と言うばかりで、一度も支払を受けていません。これまで払った分を請求できるのかが分かりません。このようなご相談をいただくことがあります。
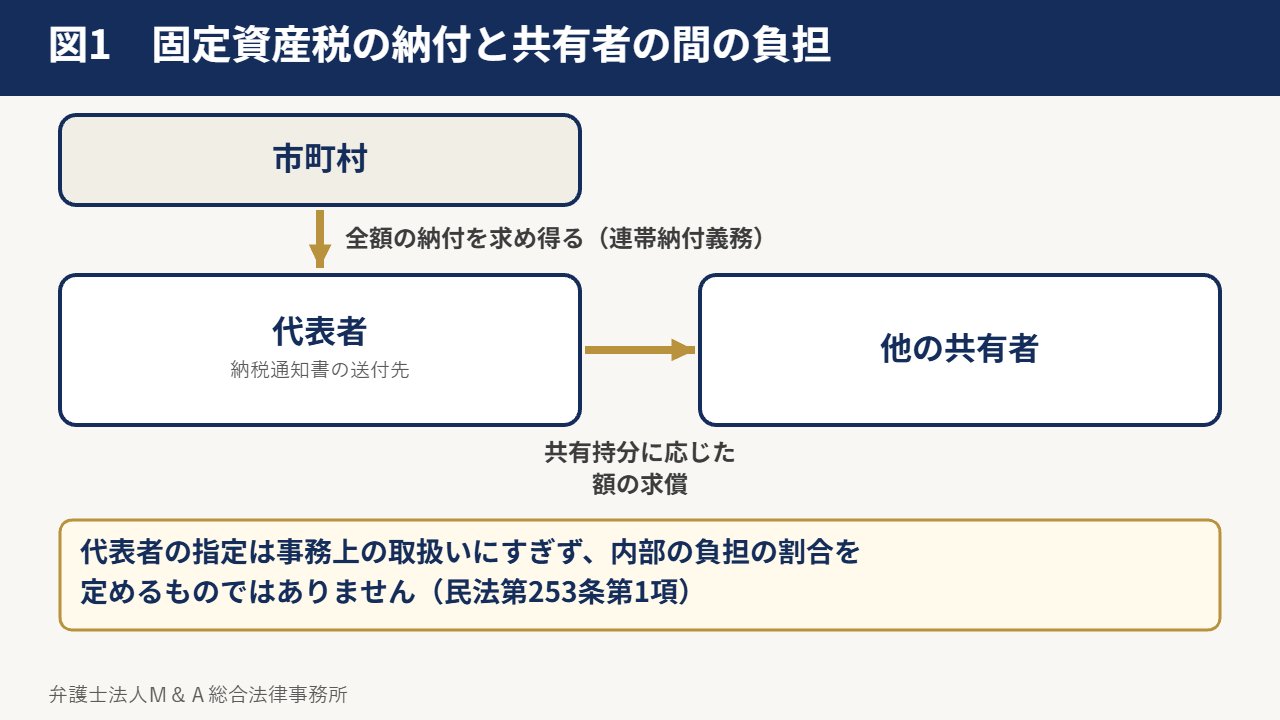
結論から申し上げます。各共有者は、その共有持分に応じて管理の費用を支払い、その他共有物に関する負担を負います(民法第253条第1項)。固定資産税及び都市計画税は、共有物に関する負担に当たると解されていますので、全額を納付した共有者は、他の共有者に対し、その共有持分に応じた額の求償を求めることができます。市町村から代表者に対して納税通知書が送付されるという事務上の取扱いと、共有者の内部における負担の割合とは、別の事柄です。もっとも、この求償の請求権は債権ですので、消滅時効の制約を受けます(民法第166条第1項)。また、相手方から使用の対価その他の反対の主張がなされ、差引計算により決着することが多くあります。本記事では、請求の構造と実務上の進め方を整理します。
本記事が扱う場面と、扱わない場面
共有不動産に投じた費用の精算は、費用の種類によって求め得る範囲が変わります。
- 固定資産税を負担している場合に請求できるものを確かめる場面……本記事
- 管理の費用及び修繕費の負担を求める場面……管理費用及び修繕費の負担の割り振り
- 独占して使用する共有者に対価を請求する場面……共有者の一人が独占して使用している場合の対価の請求
- 共有関係の解消に伴って生ずる税金を確かめる場面……共有関係を解消したときに生ずる税金|譲渡所得、不動産取得税及び登録免許税の取扱いと、課税されない場合
- 共有持分を放棄して離脱する場面……共有持分を放棄したときに何が起こるか|民法第255条の効果と、登記及び贈与税の取扱い
費用の負担に関する規律
共有持分に応じた負担が原則です
各共有者は、その共有持分に応じて管理の費用を支払い、その他共有物に関する負担を負います(民法第253条第1項)。固定資産税及び都市計画税は、共有物に関する負担に当たると解されています。
したがって、共有持分が2分の1ずつであれば、固定資産税も2分の1ずつ負担するのが原則です。全額を納付した共有者は、他方に対して2分の1に相当する額の求償を求めることができます。
表1 共有物に関する負担の例
| 費用 | 負担の考え方 |
|---|---|
| 固定資産税及び都市計画税 | 共有物に関する負担として共有持分に応じて分担します |
| 火災保険料及び地震保険料 | 同様に共有持分に応じた分担が原則です |
| 保存のための修繕費 | 共有持分に応じた分担が原則です |
| 管理会社への委託料 | 管理に関する事項として決したものであれば分担します |
| 共用部分の水道光熱費 | 共有持分に応じた分担が原則です |
| 使用者自身の生活に係る費用 | 使用している共有者が負担します |
| 改良のための支出 | 行為の区分により取扱いが分かれ得ます |
連帯納付義務との関係
共有物に係る固定資産税については、共有者が連帯して納付する義務を負うものとされています(地方税法第10条の2第1項)。したがって、市町村は、共有者のいずれに対しても全額の納付を求めることができます。
実務上は、代表者を定めて納税通知書を送付する取扱いがされています。この代表者の指定は、市町村における事務上の取扱いにすぎず、共有者の内部における負担の割合を定めるものではありません。したがって、「自分には通知が来ていない」という主張は、負担を免れる理由となりません。
1年以内に履行しない場合の共有持分の取得
共有者が1年以内に管理の費用の支払その他共有物に関する負担の義務を履行しないときは、他の共有者は、相当の償金を支払ってその者の共有持分を取得することができるものとされています(民法第253条第2項)。
あまり用いられる制度ではありませんが、費用を負担しない共有者に対する対応の一つとして念頭に置く余地があります。もっとも、償金の額の算定その他の点で慎重な検討を要します。
共有持分を譲り受けた者に対する請求
共有者の一人が共有物について他の共有者に対して有する債権は、その特定承継人に対しても行使することができるものとされています(民法第254条)。したがって、共有持分が第三者に譲渡された場合であっても、既に生じている負担についての債権を譲受人に対して行使し得る余地があります。
共有不動産の費用の負担、使用の対価、共有の解消を全体として整理したい方は、次のページを御覧ください。
請求し得る範囲
消滅時効の制約
求償の請求権は債権ですので、消滅時効の制約を受けます。債権は、債権者が権利を行使することができることを知った時から5年間行使しないとき、又は権利を行使することができる時から10年間行使しないときは、時効によって消滅します(民法第166条第1項)。
固定資産税は年度ごとに課されますので、各年度分について順次時効が進行します。したがって、10年以上前から負担していたとしても、請求し得るのは一定の期間分に限られることになります。
表2 請求し得る範囲の検討
| 事項 | 検討の内容 |
|---|---|
| 負担の開始の時期 | いつから全額を納付しているか |
| 時効の状況 | 各年度分について時効が完成していないか |
| 共有持分の割合 | 登記事項証明書又は法定相続分 |
| 納付の事実 | 納税通知書、領収書、口座からの出金の記録 |
| 過去の請求の有無 | 催告と評価し得る行為があったか |
| 相手方の承認 | 債務を認める発言があったか |
| 反対の主張 | 使用の対価その他の主張がなされていないか |
時効の完成を防ぐ方法
催告があったときは、その時から6か月を経過するまでの間は、時効は完成しません(民法第150条第1項)。また、権利についての協議を行う旨の合意が書面でされたときは、一定の期間、時効は完成しません(民法第151条第1項)。さらに、権利の承認があったときは、その時から新たに時効が進行します(民法第152条第1項)。
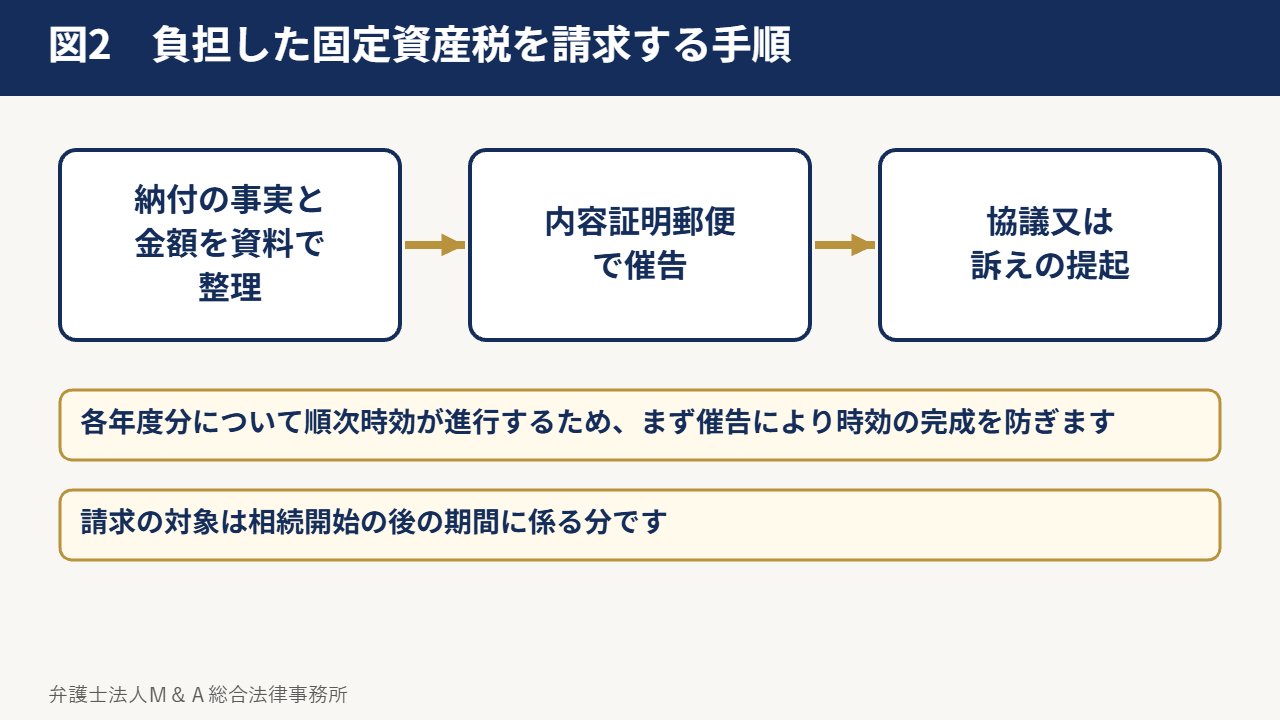
まず内容証明郵便により請求の意思表示を行い、その6か月の間に協議又は訴えの提起といった次の手段を採ることになります。
立証の資料
請求するには、納付の事実及び金額を示す必要があります。
表3 立証に用いる資料
| 資料 | 示される事実 |
|---|---|
| 固定資産税の納税通知書 | 課税された年度と税額 |
| 領収書、納付済みの証明 | 納付の事実 |
| 預貯金の取引の履歴 | 口座からの出金の事実 |
| 登記事項証明書 | 共有持分の割合、取得の時期 |
| 被相続人及び相続人の戸籍 | 相続による取得の場合の法定相続分 |
| やり取りの記録 | 過去の請求、相手方の応答 |
相続開始前の期間
被相続人が所有していた期間の固定資産税については、被相続人が負担すべきものです。相続人が共有者となったのは相続開始の後ですので、請求の対象となるのは相続開始の後の期間に係る分です。
実務上よく起きる問題
相手方から使用の対価を主張される
請求する側が当該不動産を使用している場合には、相手方から共有持分を超える使用の対価の償還(民法第249条第2項)が主張されることがあります。この場合、費用の求償と対価の請求とが相互に主張され、差引計算により決着することになります。
表4 相互に主張される請求
| 主張する側 | 請求の内容 | 根拠 |
|---|---|---|
| 費用を負担した共有者 | 共有持分に応じた費用の求償 | 民法第253条第1項 |
| 使用していない共有者 | 共有持分を超える使用の対価の償還 | 民法第249条第2項 |
| 賃料を受領していない共有者 | 共有持分に応じた賃料の分配 | 果実の帰属に関する規律 |
| 修繕を行った共有者 | 共有持分に応じた修繕費の求償 | 民法第253条第1項 |
「使っていないから払わない」と言われる
費用の負担は共有持分に応じて生じるものであり、現に使用しているかどうかによって当然に左右されるものではありません。もっとも、一方が独占して使用している場合には、対価の償還の問題が併せて生じますので、両者が相互に主張されることになります。
相手方が資力に乏しい
求償が認められても、相手方に支払能力がなければ回収に至りません。この場合には、共有持分の取得(民法第253条第2項)、又は共有物分割による解決を検討することになります。
金額が小さく手続の費用に見合わない
固定資産税の額が大きくない場合には、請求し得る金額も限られます。訴訟に要する費用と期間を考えると、金銭の請求のみを目的とすることが合理的でないこともあります。共有物分割の手続の中で精算するという方法も検討されます。
代表者の変更を求めたい
納税通知書の送付先である代表者の指定については、市町村に対して変更を申し出ることができる場合があります。取扱いは市町村により異なりますので、所在地の市町村にご確認ください。もっとも、代表者を変更しても、内部の負担の割合が変わるものではありません。
相続登記が済んでいない
登記の名義が被相続人のままである場合、誰が納税義務者となるかについて、市町村の取扱いを確認する必要があります。また、相続により所有権を取得した者は、その取得を知った日から3年以内に登記を申請しなければならないものとされています(不動産登記法第76条の2)。
検討する選択肢
選択肢の全体像
表5 費用を負担している共有者が採り得る手段
| 手段 | 内容 | 期間の目安 | 適する場面 |
|---|---|---|---|
| 書面による請求 | 内容証明郵便により求償を求め、時効の完成を防ぎます | 数日 | 最初に行うべき対応です |
| 将来分の取決め | 今後の負担の方法を合意により定めます | 数週間から数か月 | 関係が悪化していない場合 |
| 訴えの提起 | 裁判により求償を求めます | 数か月から1年程度 | 任意の支払がない場合 |
| 支払督促 | 簡易な手続により支払を求めます | 数か月 | 争いが少ないと見込まれる場合 |
| 共有持分の取得 | 1年以内に義務を履行しない共有者の共有持分を償金を支払って取得します | 数か月から1年 | 負担しない共有者がいる場合 |
| 共有物分割 | 共有関係を解消し、その中で精算します | 1年から2年程度 | 対立が繰り返される場合 |
将来に向けた取決め
過去分の精算のみでは、翌年度から同じ問題が続きます。将来に向けて、負担の方法を定める合意を結ぶことが実務上有用です。
表6 負担に関する合意書の記載事項
| 事項 | 内容 |
|---|---|
| 対象物件の特定 | 登記事項証明書の記載に従って特定します |
| 共有持分の確認 | 各共有者の共有持分を明記します |
| 負担する費用の範囲 | 固定資産税、保険料、修繕費等を列挙します |
| 負担の割合 | 原則として共有持分に応じる旨 |
| 支払の方法及び時期 | 納付の後に精算するか、事前に振り込むか |
| 資料の提供 | 納税通知書及び領収書の写しの提供 |
| 過去分の取扱い | 既に生じている分についての精算の有無と金額 |
| 不履行の場合 | 遅延した場合の取扱い |
共有物分割と併せて検討する
費用の負担をめぐる対立は、共有関係が続く限り毎年繰り返されます。各共有者はいつでも共有物の分割を請求することができ(民法第256条第1項)、協議が調わないときは裁判所に分割を請求することができます(民法第258条第1項)。共有物分割の手続の中で、費用の精算を含めた総合的な解決が図られる場合もあります。
費用の負担をめぐる対立が毎年繰り返され、共有を解消したい方は、次のページを御覧ください。
案件において確認すべき事項
資料の確認
表7 ご相談の際に確認する資料
| 区分 | 資料 | 確認する内容 |
|---|---|---|
| 権利関係 | 登記事項証明書 | 共有者、共有持分、取得の時期 |
| 相続 | 被相続人及び相続人の戸籍 | 相続による取得の場合の法定相続分 |
| 税 | 固定資産税の納税通知書(各年度分) | 課税された税額 |
| 税 | 領収書、口座からの出金の記録 | 納付の事実 |
| 保険 | 火災保険証券、領収書 | 他に負担している費用 |
| 修繕 | 見積書、請求書、領収書 | 同上 |
| 使用 | 住民票、現地の状況 | 誰が使用しているか |
| 経緯 | これまでのやり取りの記録 | 請求の有無、相手方の応答 |
確認する事項
表8 請求の検討において確認する事項
| 事項 | 確認の内容 |
|---|---|
| 負担の期間 | いつから全額を納付しているか |
| 時効の状況 | 各年度分について請求し得るか |
| 共有持分の割合 | 求償し得る割合 |
| 使用の状況 | 相手方から対価を主張される可能性 |
| 他の費用 | 保険料、修繕費も併せて請求するか |
| 相手方の資力 | 回収の見込み |
| 金額と費用の比較 | 手続の費用に見合うか |
| 共有関係の解消 | 分割を併せて検討すべきか |
お手元の資料と経緯をお聞きし、進め方の順序をお示しします。
弁護士に相談する意味
固定資産税の求償は、金額が明確であるという点では取り組みやすい類型ですが、次の理由から専門的な検討を要します。
第一に、時効により権利が失われていく点です。各年度分について順次時効が進行しますので、放置している間に請求し得る範囲が狭まります。まず催告により時効の完成を防ぐことが重要です。
第二に、差引計算が避けられない点です。請求する側が当該不動産を使用している場合には、相手方から対価の償還が主張されます。費用の求償のみを主張しても、反対の主張により相殺され、実質的な回収に至らないことがあります。
第三に、毎年繰り返される問題である点です。過去分を精算しても、翌年度から同じ状況が続きます。将来に向けた取決めを設けるか、共有関係そのものを解消するかという設計が必要です。
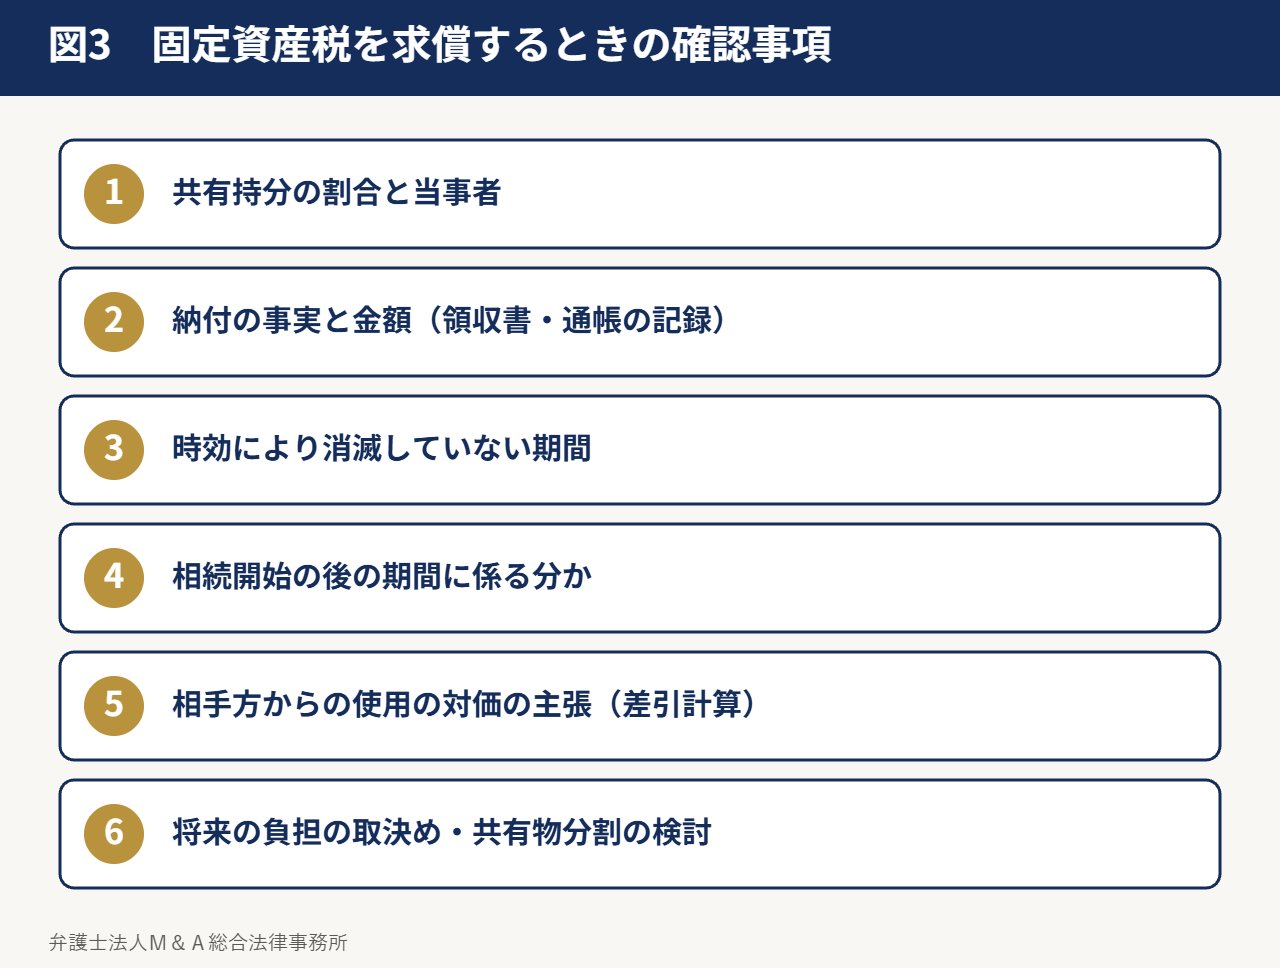
弁護士が行う業務は、次のとおりです。第一に、登記及び相続関係を確認し、共有持分と当事者を確定させることです。第二に、納付の事実及び金額を資料により整理し、請求し得る範囲を算定することです。第三に、催告により時効の完成を防ぐことです。第四に、相手方からの反対の主張を想定し、差引計算を含めた全体の精算を組み立てることです。第五に、将来に向けた取決め、又は共有物分割による解決を進めることです。
なお、具体的な交渉の進め方は、共有者の構成、従前の経緯、不動産の内容、相手方の資力等により異なり、当事務所が個別案件を通じて蓄積してきた実務上のノウハウにも属するため、本記事では詳細を開示していません。なお、税額の計算及び税務に関する事項は税理士又は所在地の市町村にご確認ください。
共有不動産の管理・費用・使用(使用の対価の償還)の記事の一覧
同じ場面の記事を掲げます。全体の一覧は遺産共有の持分が含まれる場合の手続の違いにまとめています。
- 共有名義の不動産に住宅ローンと抵当権が残っているとき|共有関係を解消するための順序と金融機関との調整
- 共有する賃貸不動産の賃料の分配を求める方法
- 使用貸借が続いていると主張された場合
- 共有不動産の住宅ローンの残債務が価格を上回っているとき|共有物分割は可能か、代償金はどう算定されるか
- 共有不動産及び共有持分の使用と収益のトラブルの解決の方法とは?
- 共有持分を超える使用の対価を償還する義務が定められた改正の内容
- 管理費用及び修繕費の負担の割り振り
- 共有者の一人が独占して使用している場合の対価の請求
- 共有物の独占使用に対する対価の金額をどのように算定するか
- 固定資産税を負担している共有者は何を請求できるのか(本ページ)
- 明渡しを当然には求められない理由と代わりの手段
- 管理している共有者に収支の報告を求める方法
よくあるご質問
質問1 10年分を全部請求できますか。
求償の請求権は消滅時効の制約を受けます。固定資産税は年度ごとに課されますので、各年度分について順次時効が進行します。したがって、請求し得るのは一定の期間分に限られることになります。
質問2 兄は「自分には通知が来ていない」と言います。
納税通知書の送付先である代表者の指定は、市町村における事務上の取扱いにすぎず、共有者の内部における負担の割合を定めるものではありません。通知が届いていないことは、負担を免れる理由となりません。
質問3 「使っていないから払わない」と言われました。
費用の負担は共有持分に応じて生じるものであり、現に使用しているかどうかによって当然に左右されるものではありません。もっとも、請求する側が独占して使用している場合には、対価の償還が主張されることになります。
質問4 まず何をすればよいですか。
内容証明郵便により求償の請求を行い、時効の完成を6か月猶予することが第一歩です。そのうえで、協議又は訴えの提起といった次の手段を6か月以内に採ることになります。
質問5 納税通知書の宛先を変えられますか。
代表者の指定については、市町村に対して変更を申し出ることができる場合があります。取扱いは市町村により異なりますので、所在地の市町村にご確認ください。もっとも、変更しても内部の負担の割合が変わるものではありません。
質問6 金額が大きくありません。それでも請求すべきですか。
請求し得る金額と、手続に要する費用及び期間とを比較して判断します。金額が小さい場合には、共有物分割の手続の中で精算するという方法も検討されます。
弁護士法人M&A総合法律事務所へのご相談
弁護士法人M&A総合法律事務所(代表弁護士 土屋勝裕。東京都港区虎ノ門)では、共有不動産の費用の負担に関するご相談をお受けしています。
- 電話番号 03-6435-8418
- 受付時間 8:00~21:00
- 土曜日、日曜日及び祝日も受付します
- ご相談は事前予約制です
ご相談の際に、登記事項証明書、固定資産税の納税通知書及び領収書、預貯金の取引の履歴、被相続人及び相続人の戸籍、相手方とのやり取りの記録をご用意いただけますと、検討が早く進みます。これらがお手元にないことを理由にご相談をお断りすることはありません。
弁護士費用については、弁護士費用一覧のページをご覧ください。結果は事案ごとに異なります。本記事の記載は一般的な説明であり、特定の結果を保証するものではありません。
本記事の根拠条文
民法 第150条第1項(催告による時効の完成猶予)、第151条第1項(協議を行う旨の合意による時効の完成猶予)、第152条第1項(承認による時効の更新)、第166条第1項(債権等の消滅時効)、第249条第2項(持分を超える使用の対価の償還義務)、第252条第1項(共有物の管理)、第253条第1項(管理の費用の負担)、第253条第2項(義務を履行しない共有者の持分の取得)、第254条(共有物についての債権の特定承継人に対する行使)、第256条第1項(共有物の分割請求)、第258条(裁判による共有物の分割)、第442条(連帯債務者間の求償権)、第898条(相続財産の共有)
不動産登記法 第76条の2(相続等による所有権の移転の登記の申請義務)
その他 共有物に係る固定資産税についての共有者の連帯納付義務(地方税法第10条の2第1項)。税額の計算及び税務に関する事項は税理士又は所在地の市町村にご確認ください。
関連するご案内
共有者の一人に不動産を独り占めされ、お困りではありませんか のページで、確認すべき事項と採り得る手続を整理しています。ご相談は事前予約制です。
あわせてお読みください。
- ▶ 管理費用及び修繕費の負担の割り振り
- ▶ 共有者の一人が独占して使用している場合の対価の請求
- ▶ 共有物の独占使用に対する対価の金額をどのように算定するか
- ▶ 過去の分をどこまで遡って請求できるのか
- ▶ 共有物分割の訴状が届いた場合の答弁の組み立て
必ず解決できますから、一緒に頑張りましょう。
この記事の位置付け
固定資産税を負担している共有者の請求に関するメインのページです。本ページは、共有不動産をめぐるトラブルで税を立て替えた共有者が償還を求める根拠をご説明します。修繕費の負担の割り振りは別のページをご参照ください。
同じ主題を扱う関連ページ
具体的なご相談をお考えの皆様へ
本ページの主題に関し、当事務所の取扱内容及び対応の進め方は、次のご案内のページに整理しています。あわせてご覧ください。
当事務所の弁護士費用は、弁護士費用の頁をご覧ください。
執筆者
弁護士法人M&A総合法律事務所 代表弁護士 土屋勝裕(東京弁護士会所属 登録番号26775)
長島大野常松法律事務所に在籍した後、慶應義塾大学ビジネス・スクール及びペンシルベニア大学ウォートン校に留学し、ファイナンス理論並びにM&A及び不動産を専攻しました。不動産投資信託(J-REIT)の上場案件に関与し、2023年(令和5年)10月には最高裁判所において株式買取請求権に関する逆転判決を得ました。現在は弁護士法人M&A総合法律事務所の代表弁護士を務めています。
主として取り扱う分野 M&A、株式買取請求権、非上場株式の価格の決定、企業価値評価、事業承継、企業法務及び不動産に関する法律問題
所在地 〒105-6017 東京都港区虎ノ門4丁目3番1号 森トラスト城山トラストタワー17階/電話番号 03-6435-8418/受付時間 8:00-21:00(土日祝含む)
本記事の記載は一般的な法律情報であり、個別の事案に関する法律上の助言ではありません。記載した経歴は事実の記述であり、個別の事件の結果を保証するものではありません。
著書